Azərbaycan neft-qaz ölkəsi kimi tanınır. Lakin son illərdə ölkənin iqtisadi xəritəsində başqa bir istiqamət sürətlə böyüyür: logistika. Orta Dəhliz, Şərq-Qərb, Şimal-Cənub və yeni regional bağlantılar Azərbaycanı Asiya ilə Avropa arasında nəqliyyat qovşağına çevirmək məqsədi daşıyır.
Dünya Bankının yeni hesabatı isə bu prosesin artıq sadəcə nəqliyyat layihəsi olmadığını göstərir: düzgün investisiya və islahatlarla Orta Dəhliz boyunca ticarət həcmi 2040-cı ilə qədər üç dəfədən çox arta, regionun ÜDM-i 3,3 faiz yüksələ və 2 milyon yeni iş yeri yarana bilər.
Amma Azərbaycanın qarşısında daha fundamental sual dayanır: bu böyük tranzit axını ölkəyə real olaraq nə qədər pul gətirəcək və həmin pul əhalinin rifahına necə çevriləcək? Çünki yükün Azərbaycandan keçməsi hələ Azərbaycanın böyük gəlir əldə etməsi demək deyil.
Azərbaycan artıq logistika ölkəsinə çevrilir?
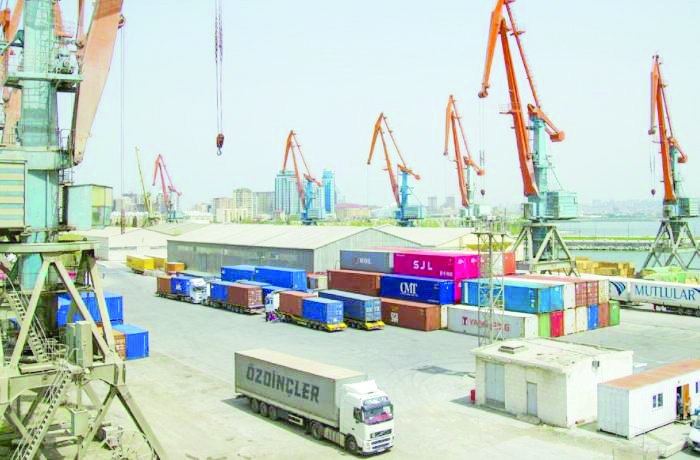
Rəqəmlər göstərir ki, proses artıq başlayıb. 2026-cı ilin yanvar-iyun aylarında Azərbaycanın nəqliyyat dəhlizləri ilə dəmir yolu, dəniz və avtomobil nəqliyyatı vasitəsilə milyonlarla ton yük daşınıb. Təkcə Şərq-Qərb dəhlizi üzrə yük həcmi 9,21 milyon ton, Şimal-Cənub dəhlizi üzrə isə 4,56 milyon ton təşkil edib.
2025-ci ildə də Şərq-Qərb dəhlizi üzrə 16,9 milyon ton, Şimal-Cənub üzrə 9,29 milyon ton yük daşınıb. Dəniz nəqliyyatında isə daşınan yüklərin 93,3 faizi tranzit yük olub. Bu rəqəmlər Azərbaycanın coğrafi mövqeyinin artıq iqtisadi aktivliyə çevrildiyini göstərir.
Lakin burada vacib fərq var: Azərbaycanın tranzit yükü artır, amma tranzitdən əldə olunan gəlir hələ neft-qaz gəlirləri ilə müqayisə edilə biləcək səviyyədə deyil. Məsələn, 2025-ci ilin ilk yarısında ölkə ərazisindən keçən dəhlizlər çərçivəsində dəmir yolu və dəniz daşımalarından əldə olunan gəlir 260,8 milyon manat olub. Bunun 163,9 milyon manatı dəmir yolu, 96,9 milyon manatı isə dəniz daşımalarının payına düşüb.
Deməli, əsas məsələ artıq “nə qədər yük keçəcək?” deyil.Əsas sual budur: “Keçən yükdən Azərbaycanın iqtisadiyyatında nə qədər əlavə dəyər qalacaq?”
Təhlil göstərir ki, tranzit haqqı ilə böyük iqtisadiyyat qurmaq mümkün deyil. Tutaq ki, Çin məhsulu Azərbaycana gəlir, Bakıdan keçir, Gürcüstana və oradan Avropaya gedir. Azərbaycan dəmir yolu, liman və digər xidmətlərdən gəlir əldə edir. Amma yükün Azərbaycanda cəmi bir neçə saat dayanması ilə onun ölkə iqtisadiyyatına təsiri məhdud olacaq.
Başqa model isə mümkündür. Ən böyük dəyişiklik Azərbaycanın “tranzit ölkəsi”ndən “logistika ölkəsi”nə keçməsi olacaq. Məsələn, yük Bakıya və ya Ələtə gəlir. Burada terminalda boşaldılır, çeşidlənir, anbara yerləşdirilir, qablaşdırılır. Daha sonra sığortalanır, bank əməliyyatlarından keçir, gömrük xidməti alır, başqa nəqliyyat vasitəsinə yüklənir, bir hissəsi Azərbaycanda emal olunur, daha sonra ixrac edilir. Bu halda bir ton yükdən əldə olunan iqtisadi gəlir sadəcə tranzit haqqı ilə məhdudlaşmır.
Əsl logistika iqtisadiyyatı məhz burada yaranır. Dünya Bankının yeni hesabatında da əsas mesaj budur. Bank Orta Dəhlizin sadəcə yükdaşıma marşrutu kimi deyil, biznes, iş yerləri və yerli sənaye yaradan iqtisadi platformaya çevrilməsinin vacibliyini vurğulayır. Bunun üçün 2040-cı ilə qədər ən azı 25 milyard dollar fiziki infrastruktur investisiyası, əlavə olaraq təxminən 30 milyard dollar “imkanverici” investisiya tələb oluna bilər.
Azərbaycanın qazancı 1,3 milyard dollar olacaq?
Son günlər Dünya Bankının yeni hesablamaları fonunda Azərbaycanın ÜDM-i üçün təxminən 1,3 milyard dollarlıq əlavə potensialdan danışılır. Burada diqqətli olmaq lazımdır. Dünya Bankının yeni hesabatındakı 3,3 faizlik ÜDM artımı bütün Orta Dəhliz ölkələri üzrə modelləşdirilmiş təsirdir, Azərbaycanın ayrıca büdcə gəliri və ya xalis qazancı deyil. Hesabat dəhliz boyunca doqquz ölkənin iqtisadi potensialını birlikdə qiymətləndirir. Bu rəqəmin mahiyyəti başqadır: logistika dəhlizinin Azərbaycan iqtisadiyyatında əlavə istehsal, xidmət, investisiya və məşğulluq yaratmaq potensialı var. Yəni söhbət kassaya daxil olacaq birbaşa tranzit pulundan yox, iqtisadiyyatın böyüməsindən gedir.
Ən böyük gəlir dəmir yolundan gəlməyə bilər
Burada Azərbaycanın qarşısında mühüm seçim dayanır. Əgər ölkə logistika siyasətini yalnız dəmir yolu və liman tarifləri üzərində qursa, gəlirin böyük hissəsi məhdud qalacaq. Amma logistikanın ətrafında yeni xidmətlər yaradılsa, gəlir zənciri genişlənəcək.
Məsələn, 1 ton yük – nəqliyyat – terminal – anbar – sığorta – maliyyə xidməti – gömrük – qablaşdırma – distribusiya istehsal zəncirinin hər halqasında Azərbaycan şirkəti iştirak edərsə, tranzit iqtisadiyyatının təsiri dəfələrlə böyüyə bilər. Dünya Bankının tövsiyələrində də vahid rəqəmsal dəhliz sisteminin yaradılması, dəmir yolu və Xəzər daşımalarını birləşdirən inteqrasiya olunmuş operatorun formalaşdırılması, dəhliz üzrə koordinasiyanın gücləndirilməsi və dövlət şirkətlərinin daha kommersiya əsaslı idarə olunması xüsusi vurğulanır. Bu, Azərbaycanın qarşısında duran problemin yalnız yol tikintisi olmadığını göstərir.
Orta Dəhlizin əsas problemi: sürət və etibarlılıq
Beynəlxalq biznes üçün marşrutun uzunluğu qədər onun proqnozlaşdırıla bilməsi də vacibdir. Yük sahibinin əsas sualları sadədir: Neçə günə çatacaq? Neçəyə başa gələcək? Sərhəddə nə qədər gözləyəcək? Sənədləşmə nə qədər çəkəcək? Yük təhlükəsiz olacaqmı?
Bu suallara sabit cavab verilmirsə, coğrafi üstünlük avtomatik olaraq iqtisadi üstünlüyə çevrilmir. Dünya Bankı da Orta Dəhlizin qarşısındakı əsas problemlər sırasında fiziki infrastrukturdakı darboğazlarla yanaşı, sərhəd prosedurlarının parçalanmasını, sənədləşmə və koordinasiya problemlərini göstərir. Deməli, Azərbaycanın növbəti mərhələsi sadəcə “daha çox yol” yox, “daha sürətli və daha ucuz logistika” olmalıdır.
Şərq-Qərb və Şimal-Cənub marşrutu Azərbaycanın geoiqtisadi rolunu dəyişir
Azərbaycanın üstünlüyü ondan ibarətdir ki, ölkə yalnız bir marşrutun üzərində deyil. Bir istiqamətdə Mərkəzi Asiya – Xəzər – Azərbaycan – Gürcüstan/Türkiyə – Avropa xətti formalaşır. Digər istiqamətdə isə Şimal – Azərbaycan – İran – Hindistan bağlantısını nəzərdə tutan Şimal-Cənub marşrutu inkişaf edir.
Bu iki xəttin kəsişməsi Azərbaycan üçün sadəcə logistika deyil, geoiqtisadi üstünlük yaradır. 2026-cı ilin ilk yarısında Şərq-Qərb dəhlizi üzrə 9,2 milyon ton, Şimal-Cənub üzrə 4,56 milyon ton yük daşınması bu iki istiqamətin artıq real yük axınlarına malik olduğunu göstərir. Burada TRIPP kimi yeni regional bağlantıların inkişafı da Azərbaycanın gələcək logistika xəritəsini dəyişə bilər.
Burada daha vaci bir sual da var: Bu layihələr əhalinin rifahına necə təsir edəcək? Tranzit yükünün artması avtomatik olaraq vətəndaşın gəlirinin artması demək deyil. Bunun üçün logistika sektorunun əmək bazarına, kiçik və orta biznesə və regionların iqtisadiyyatına bağlanması lazımdır.
Əgər yeni dəhlizlər yeni şirkətlər yaradırsa, anbar və terminal biznesini böyüdürsə, regionlarda iş yerləri açırsa, yerli istehsalçıların ixracını artırırsa, xidmət sektoruna yeni bazar yaradırsa, onda logistika gəlirləri sosial rifaha dolayı yolla təsir edə bilər.
Əks halda böyük infrastruktur qurular, yük keçər, dövlət və infrastruktur şirkətləri müəyyən gəlir əldə edər, amma bunun əhalinin gündəlik həyatına təsiri məhdud qala bilər. Dünya Bankının hesablamasında dəhliz üzrə 2040-cı ilə qədər 2 milyon əlavə iş yerinin yaranması potensialı məhz bu baxımdan əhəmiyyətlidir.
Azərbaycanın yeni xarici siyasətinin iqtisadi bazası
Burada məsələ artıq iqtisadiyyatdan xarici siyasətə keçir. Azərbaycanın geosiyasi əhəmiyyəti müəyyən mənada onun ərazisindən keçən əlaqələrin sayından asılı olaraq arta bilər.
Çin üçün Avropaya alternativ marşrut.
Mərkəzi Asiya üçün Qərb bazarlarına çıxış.
Türkiyə üçün Mərkəzi Asiya bağlantısı.
Avropa üçün alternativ Asiya marşrutu.
Şimal-Cənub xətti üçün Rusiya–İran bağlantısı.
Beləliklə, müxtəlif istiqamətlərdən gələn ölkələrin Azərbaycana iqtisadi marağı artır. Bu, Bakıya əlavə diplomatik imkanlar yarada bilər. Amma burada da ehtiyatlı olmaq lazımdır: logistika xarici siyasəti əvəz etmir. Sadəcə iqtisadi qarşılıqlı asılılıq Azərbaycanın danışıqlardakı əhəmiyyətini artıra bilər.
Azərbaycanın qarşısında iki seçim var
Birinci model: Azərbaycan tranzit ölkəsi olur. Yük gəlir, keçir və gedir.
İkinci model: Azərbaycan logistika iqtisadiyyatının mərkəzinə çevrilir. Yük gəlir, burada xidmət alır, saxlanılır, maliyyələşir, sığortalanır, emal olunur, yenidən ixrac edilir.
Birinci modeldən gəlir əldə etmək mümkündür. Amma ikinci model daha çox əlavə dəyər və daha çox iş yeri yarada bilər. Dünya Bankının hesabatının əsas ideyası da əslində budur: Orta Dəhliz sadəcə malların bir nöqtədən digərinə daşındığı yol deyil, regional iqtisadi inkişaf platformasına çevrilə bilər.
“Yeni neft” deyil, yeni iqtisadi ekosistem
Azərbaycanın logistika layihələrindən bir neçə il ərzində neft-qaz gəlirləri həcmində vəsait əldə edəcəyini gözləmək real deyil. Lakin logistikanın başqa üstünlüyü var. Neft yatağı yalnız hasilat gəliri yaradır. Logistika isə ətrafında bütöv iqtisadi ekosistem yarada bilər. Bu ekosistem qurularsa, Azərbaycan tranzit- logistika – xidmət – istehsal – ixrac zəncirini yarada bilər. Məhz onda Orta Dəhliz, Şərq-Qərb, Şimal-Cənub və digər regional bağlantılar ölkənin neftdən asılılığının azaldılmasına real töhfə verə bilər.
Hazırda isə rəqəmlər bir keçid mərhələsini göstərir: yük axınları artır, dəhlizlərdə tranzitin payı yüksəkdir və yeni investisiyalar planlaşdırılır. Amma Azərbaycanın əsas işi hələ qarşıdadır: coğrafi üstünlüyü yüksək əlavə dəyər yaradan biznes modelinə çevirmək.
“Analitik” Təhlil Mərkəzi


